Was bedeutet Soll und Haben?
In der doppelten Buchhaltung hat jede Buchung zwei Konten, ein Soll-Konto und ein Haben-Konto. Im Soll steht das Konto, auf das das Geld geht. Im Haben steht das Konto, von dem es kommt.
Beispiel mit Bank und Kasse: Ein Mitglied überweist 50.– Mitgliederbeitrag. Auf der Bank kommt Geld herein, also steht das Bankkonto im Soll. Es fehlt also noch das Haben-Konto, dort kommt das Mitgliederbeitrag-Konto rein. Denn die 50.– wurden für den Mitgliederbeitrag bezahlt.
Bezahlt der Verein 300.– Hallenmiete, geht Geld von der Bank hinaus. Das Bankkonto ist also das Konto, von dem das Geld kommt, und steht im Haben. Es fehlt also noch das Soll-Konto, dort kommt das Hallenmiete-Konto rein. Denn die 300.– wurden für die Hallenmiete ausgegeben.
Bei der Kasse funktioniert es genauso: Kommt eine Spende von 100.– bar in die Kasse, steht das Kassenkonto im Soll und das Spenden-Konto im Haben.
Im Buchungssatz schreibt man zuerst das Soll, dann „an“, dann das Haben:
| Was passiert im Verein? | Soll | Haben | Buchungssatz |
|---|---|---|---|
| Mitglied zahlt Beitrag auf die Bank | Bank | Mitgliederbeiträge | Bank an Mitgliederbeiträge |
| Verein zahlt Hallenmiete von der Bank | Hallenmiete | Bank | Hallenmiete an Bank |
| Spende kommt bar in die Kasse | Kasse | Spenden | Kasse an Spenden |
| Bargeld von der Bank in die Kasse | Kasse | Bank | Kasse an Bank |
Kurz gemerkt
Geld kommt herein: Bank oder Kasse im Soll.
Geld geht hinaus: Bank oder Kasse im Haben.
Die Eselsbrücke für Soll und Haben
Für Bank und Kasse reicht diese Regel. Irgendwann kommt aber jede Kassierin und jeder Kassier zu einer Spezialbuchung, bei der kein Geld über Bank oder Kasse fliesst, etwa eine offene Rechnung oder eine Abschreibung. Dann hilft der Merksatz und, zur Kontrolle, die Übersicht nach Kontoart.
Die Eselsbrücke
Wo das Geld hin „soll“, ist das Soll. Wo es herkommt, ist das Haben.
Ist Soll plus oder minus?
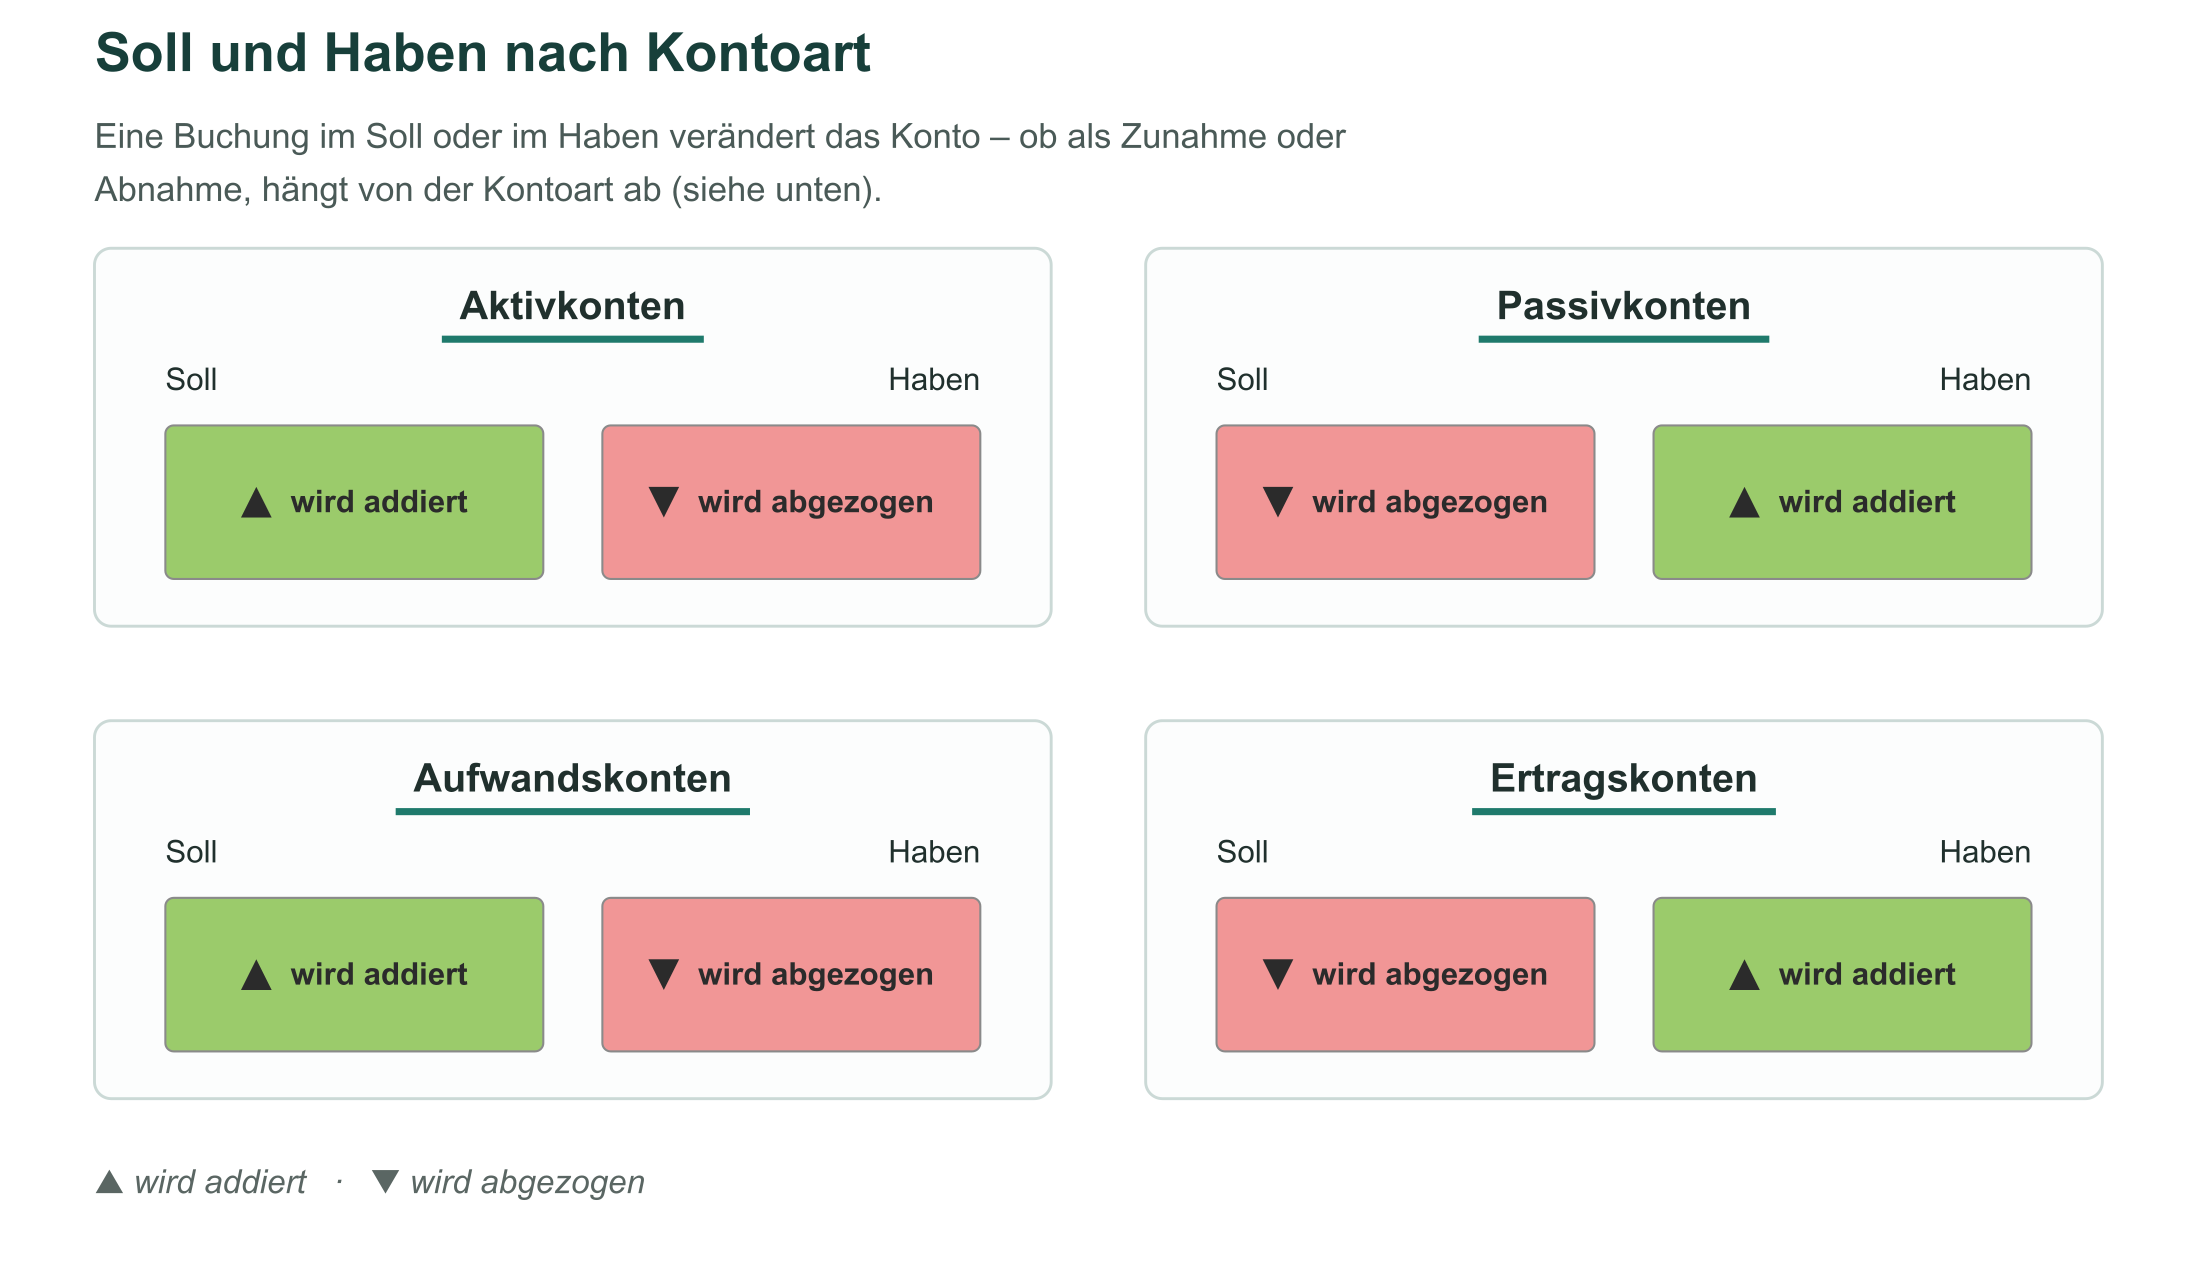
Das hängt vom Konto ab. Bei Bank, Kasse und Ausgaben bedeutet Soll mehr und Haben weniger. Bei Einnahmen, Schulden und Eigenkapital ist es umgekehrt: Dort bedeutet Haben mehr.
| Kontoart | Zunahme (Mehr) | Abnahme (Weniger) |
|---|---|---|
| Aktivkonto (z. B. Kasse, Bank, Debitoren) | Soll | Haben |
| Passivkonto (z. B. Kreditoren, Eigenkapital) | Haben | Soll |
| Aufwandskonto (Ausgaben, z. B. Hallenmiete) | Soll | Haben |
| Ertragskonto (Einnahmen, z. B. Mitgliederbeiträge) | Haben | Soll |
Willst du wissen, welche Kontoarten es gibt und wie sie zusammenhängen? Das erklären wir ausführlich im Artikel Doppelte Buchhaltung für Vereine. Wie du die Konten für deinen Verein auswählst, steht im Artikel zum Kontenplan im Verein.
Das T-Konto: Soll und Haben visualisiert
Der Name kommt von der Form: Ein T-Konto sieht aus wie der Buchstabe T. Oben steht der Kontoname, darunter eine horizontale Linie, und eine vertikale Linie teilt das Konto in zwei Spalten: links das Soll, rechts das Haben. Diese Darstellung stammt aus der Zeit, als Buchhaltung noch von Hand geführt wurde. Sie hilft aber bis heute, Buchungen nachzuvollziehen, auch wenn eine Vereinssoftware die eigentliche Arbeit übernimmt.
Aufbau eines T-Kontos
Jede Buchung wird auf einer der beiden Seiten eingetragen, meist mit dem Gegenkonto als Text und dem Betrag. Am Ende einer Periode, zum Beispiel vor dem Jahresabschluss, werden beide Seiten separat zusammengezählt. Die Differenz zwischen den beiden Summen ist der Saldo, also der aktuelle Kontostand. Dabei gilt unabhängig von der Kontoart immer: Das Soll steht links, das Haben rechts.
Nehmen wir zuerst die einfache Einzahlung von CHF 300 aus der Kasse auf die Bank (Beispiel 1 weiter unten). So sieht das T-Konto „Kasse“ dazu aus:
| Soll | Haben |
|---|---|
| an Bank CHF 300 |
Auf dem Gegenkonto „Bank“ steht der gleiche Betrag spiegelverkehrt im Soll. So bleiben Soll und Haben über alle Konten hinweg immer im Gleichgewicht.
Ein T-Konto mit mehreren Buchungen
In der Praxis sammeln sich auf einem Konto über die Zeit mehrere Buchungen an. Nehmen wir das Bankkonto eines Vereins über einen Monat: Es startet mit einem Anfangsbestand, es kommen zwei Gutschriften dazu, und eine Rechnung wird bezahlt.
Soll (Bank)
- Anfangsbestand: CHF 1’000
- Kasse (Einzahlung): CHF 300
- Mitgliederbeiträge: CHF 200
Summe Soll: CHF 1’500
Haben (Bank)
- Vereinslokal (Miete): CHF 150
Summe Haben: CHF 150
Saldo (Schlussbestand): CHF 1’350
Der Saldo wird auf der kleineren Seite eingetragen, damit beide Seiten gleich gross sind: CHF 1’500 (Soll) = CHF 150 + CHF 1’350 (Haben). Er zeigt den aktuellen Kontostand und wird zur nächsten Periode als neuer Anfangsbestand übertragen. Bei einem Aktivkonto wie der Bank steht dieser Anfangsbestand wieder im Soll.
Was bedeutet „Soll an Haben“?
„Soll an Haben“ ist die Kurzform eines Buchungssatzes. Zuerst steht das Konto im Soll, dann „an“, dann das Konto im Haben. „Bank an Mitgliederbeiträge, CHF 50“ heisst: CHF 50 ins Soll der Bank und CHF 50 ins Haben der Mitgliederbeiträge. Das „an“ trennt nur die beiden Seiten.
Beispiele für Soll- und Haben-Buchungen
Beispiel 1: Bareinzahlung Kasse → Bank
Wir zahlen CHF 300 aus der Barkasse auf das Bankkonto ein. Beide sind Aktivkonten: Die Kasse nimmt ab (Haben), die Bank nimmt zu (Soll).
Buchungssatz: Bank an Kasse CHF 300
Beispiel 2: Mitgliederbeitrag per Überweisung
Ein Mitglied bezahlt seinen Jahresbeitrag von CHF 50 per Banküberweisung. Das Ertragskonto „Mitgliederbeiträge“ nimmt zu (Haben), die Bank als Aktivkonto nimmt ebenfalls zu (Soll).
Buchungssatz: Bank an Mitgliederbeiträge CHF 50
Beispiel 3: Hallenmiete bezahlen
Der Verein bezahlt CHF 300 Hallenmiete per Bank. Das Aufwandskonto „Hallenmiete“ nimmt zu (Soll), die Bank nimmt ab (Haben).
Buchungssatz: Hallenmiete an Bank CHF 300
Beispiel 4: Spende erhalten
Ein Sponsor überweist CHF 1000 als Spende. Das Ertragskonto „Spenden“ (auch Erlöskonto genannt) nimmt zu (Haben), die Bank nimmt ebenfalls zu (Soll).
Buchungssatz: Bank an Spenden CHF 1000
Beispiel 5: Mitgliederbeitrag mit Rechnung (Debitoren)
Falls du mit Debitoren arbeitest, erfolgt die Buchung in zwei Schritten: zuerst die Rechnungsstellung, dann der Zahlungseingang.
| Schritt | Soll | Haben |
|---|---|---|
| 1. Rechnung erstellen | Debitoren | Mitgliederbeiträge |
| 2. Zahlungseingang | Bank | Debitoren |
Alle Buchungssätze auf einen Blick
| Vorgang | Soll-Konto | Haben-Konto |
|---|---|---|
| Einzahlung Kasse → Bank (CHF 300) | Bank | Kasse |
| Mitgliederbeitrag per Überweisung (CHF 50) | Bank | Mitgliederbeiträge |
| Hallenmiete bezahlen (CHF 300) | Hallenmiete | Bank |
| Spende erhalten (CHF 1000) | Bank | Spenden |
| Rechnung stellen (Debitoren) | Debitoren | Mitgliederbeiträge |
| Zahlungseingang Debitoren | Bank | Debitoren |
Warum zeigt der Kontoauszug Soll und Haben umgekehrt?
Auf dem Kontoauszug bucht die Bank aus ihrer eigenen Sicht. Für die Bank ist das Guthaben des Vereins eine Schuld, deshalb stehen Einzahlungen bei ihr im Haben. In der Vereinsbuchhaltung ist das Bankkonto Vermögen: Eingänge stehen im Soll, Ausgänge im Haben.
Daher kommt auch die Redewendung, ein Konto sei „im Soll“. Gemeint ist ein überzogenes Konto: Aus Sicht der Bank schuldet der Kunde ihr dann Geld.
Debitor und Kreditor: die Eselsbrücke
Debitoren schulden dem Verein Geld, zum Beispiel Mitglieder mit einer offenen Beitragsrechnung. Kreditoren sind alle, denen der Verein Geld schuldet, etwa der Vermieter der Halle mit einer offenen Rechnung.
Die Eselsbrücke
Der Kreditor gibt dem Verein Kredit. Der Debitor schuldet dem Verein Geld (lateinisch „debere“: schulden).
Häufig gestellte Fragen zu Soll und Haben
Ist Soll immer links und Haben immer rechts?
Ja. Auf einem klassischen T-Konto steht das Soll immer auf der linken Seite und das Haben immer auf der rechten Seite, unabhängig von der Kontoart. Ob eine Buchung im Soll oder im Haben zu einer Zunahme oder Abnahme führt, hängt aber von der Kontoart ab (siehe Tabelle oben).
Was heisst es umgangssprachlich, wenn ein Konto „im Soll“ ist?
Im Alltag heisst „im Soll“, dass ein Bankkonto überzogen ist. Das ist die Sicht der Bank, die ihre Konten umgekehrt führt als der Verein. Warum das so ist, erklären wir im Abschnitt Kontoauszug. In deiner Vereinsbuchhaltung ist das Soll einfach die linke Seite eines Kontos.
Wie merke ich mir Soll und Haben am einfachsten?
Am einfachsten mit der Eselsbrücke: Wo das Geld hin „soll“, ist das Soll. Wo es herkommt, ist das Haben. Für den Alltag reicht das meistens. Bei Spezialbuchungen hilft zusätzlich die Übersicht nach Kontoart weiter oben.
Übernimmt eine Vereinssoftware die Zuordnung automatisch?
Ja. Webling schlägt dir in der Vereinsbuchhaltung bei jeder Buchung direkt die richtige Seite vor. Du musst dir Soll und Haben also nicht bei jeder einzelnen Buchung neu herleiten.
Alles klar? Habt ihr noch weitere Tipps und Tricks für die doppelte Buchhaltung, die ihr mit uns teilen möchtet? Wir freuen uns über deinen Kommentar.


Hinterlasse eine Antwort